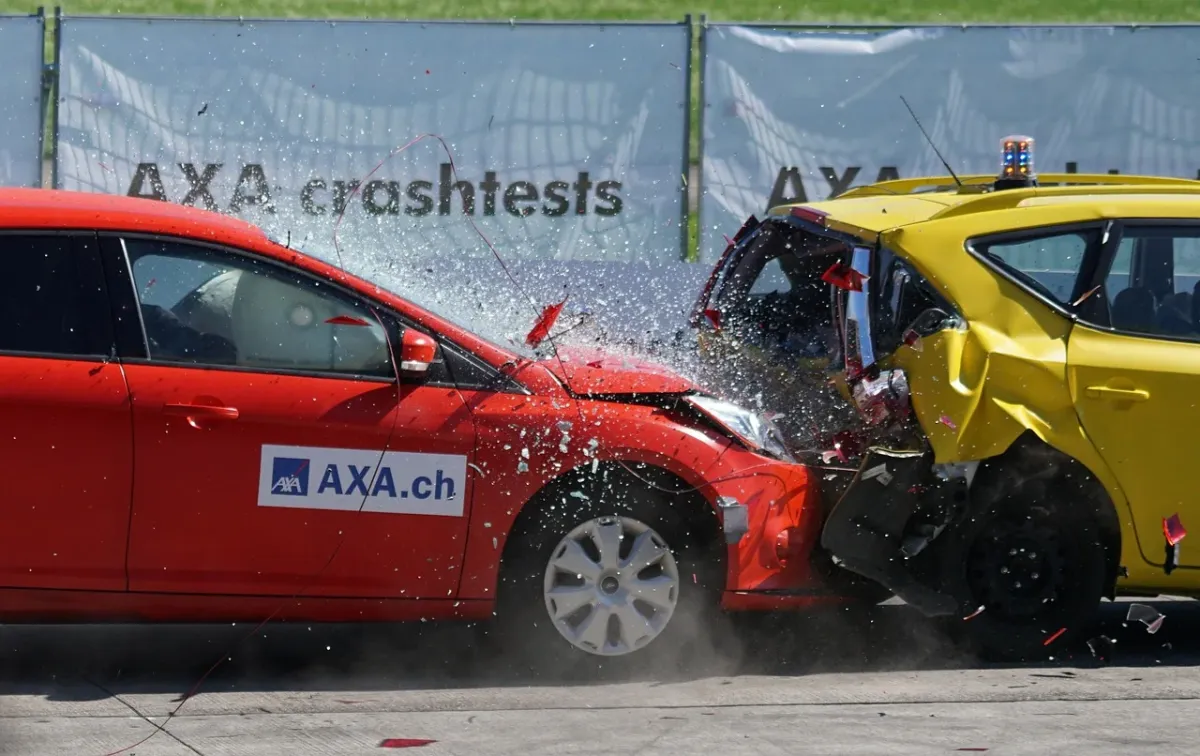
Ubezpieczenie autocasco (AC) chroni przede wszystkim Twój własny samochód przed uszkodzeniem, zniszczeniem i kradzieżą. W przeciwieństwie do obowiązkowego OC nie ma jednak jednego, ustawowego zakresu – o tym, co obejmuje polisa, decydują umowa i Ogólne Warunki Ubezpieczenia (OWU).
AC a OC – na czym polega różnica?
OC chroni osoby trzecie. Jeżeli spowodujesz kolizję, odszkodowanie z Twojego OC otrzyma poszkodowany, ale naprawa Twojego auta nie zostanie z tej polisy opłacona. Zakres obowiązkowego OC wynika z przepisów, w tym z Ustawy o ubezpieczeniach obowiązkowych.
Autocasco jest dobrowolnym ubezpieczeniem majątkowym pojazdu. Może zadziałać także wtedy, gdy sam przez nieuwagę uderzysz w słupek podczas parkowania, samochód uszkodzi grad albo zostanie skradziony. Zakres ochrony zależy od wariantu wybranego u ubezpieczyciela, dlatego dwie polisy AC o podobnej cenie mogą zapewniać różny poziom ochrony.
Co obejmuje ubezpieczenie AC?
W typowej polisie AC ochrona może dotyczyć samochodu, jego wyposażenia standardowego oraz zgłosonego wyposażenia dodatkowego. Najczęściej obejmuje szkody częściowe, szkodę całkowitą, a także utratę pojazdu. Konkretne warunki zawsze trzeba sprawdzić w OWU.
Do zdarzeń, które często znajdują się w zakresie AC, należą:
- Zdarzenia drogowe – kolizja z innym samochodem, osobą, zwierzęciem lub przeszkodą, na przykład słupkiem, drzewem albo barierą.
- Szkody z winy kierowcy – uszkodzenie auta podczas cofania, poślizgu lub nieudanego manewru na parkingu.
- Działania osób trzecich – zarysowanie lakieru, wybicie szyby, wgniecenie karoserii lub inne uszkodzenia parkingowe, także gdy sprawca pozostaje nieznany.
- Kradzież i usiłowanie kradzieży – utrata całego pojazdu albo jego elementów, takich jak koła, reflektory czy lusterka.
- Działanie sił natury – gradobicie, powódź, zalanie, pożar, wybuch, huragan, uderzenie pioruna, osuwanie się ziemi lub upadek gałęzi.
- Szkody spowodowane przez zwierzęta – na przykład zderzenie ze zwierzyną albo przegryzienie przewodów przez kunę, jeśli dana polisa obejmuje takie zdarzenie.
Gradobicie, pożar czy szkoda parkingowa są więc zdarzeniami, które AC często obejmuje, ale nie należy traktować tego jako gwarancji w każdej ofercie. Węższy wariant może chronić wyłącznie przed kradzieżą, żywiołami albo szkodą całkowitą.
Ryzyka nazwane czy formuła All Risk?
W polisie opartej na ryzykach nazwanych ubezpieczyciel odpowiada za zdarzenia wymienione w OWU. Jeżeli konkretnego ryzyka nie ma na liście, ochrona może go nie obejmować.
Formuła All Risk działa szerzej. Co do zasady obejmuje nagłe i nieprzewidziane zdarzenia, które nie zostały wyłączone w OWU. Nie oznacza to jednak ochrony przed wszystkim. Zużycie eksploatacyjne, wada fabryczna czy niektóre awarie mechaniczne nadal mogą pozostawać poza zakresem.
Warianty likwidacji szkody – kosztorys, warsztat czy ASO?
Zakres AC to nie tylko lista zdarzeń. Znaczenie ma także sposób naprawy i wyliczenia odszkodowania. Najczęściej możesz spotkać trzy metody:
| Metoda |
Charakterystyka |
Dla kogo? |
| Kosztorysowa |
Ubezpieczyciel wylicza koszt naprawy i wypłaca pieniądze. Sam organizujesz naprawę i wybierasz warsztat. |
Dla osoby, która chce samodzielnie zarządzać naprawą albo ograniczyć składkę. |
| Warsztatowa |
Samochód jest naprawiany bezgotówkowo w warsztacie zaakceptowanym przez ubezpieczyciela lub innym, jeśli OWU na to pozwala. |
Dla kierowcy, który nie chce sam rozliczać kosztów i woli przekazać organizację naprawy warsztatowi. |
| Serwisowa ASO |
Naprawa odbywa się w autoryzowanej stacji obsługi, zwykle z użyciem części oryginalnych. |
Dla właściciela nowego lub wartościowego auta, któremu zależy na standardzie producenta. |
Wariant kosztorysowy zwykle wiąże się z niższą składką, ale wypłata może nie wystarczyć na naprawę w ASO. Metoda warsztatowa zapewnia większą wygodę, natomiast może ograniczać wybór serwisu. ASO jest zazwyczaj najdroższym wariantem, lecz pozwala zachować standard naprawy ważny przy nowym samochodzie.
Kiedy ubezpieczyciel może odmówić wypłaty?
Wyłączenia odpowiedzialności są równie ważne jak lista zdarzeń objętych polisą. Znajdziesz je w OWU. Mogą sprawić, że mimo wykupienia AC ubezpieczyciel nie wypłaci odszkodowania albo zmniejszy jego wysokość.
Najczęściej wyłączenia dotyczą następujących sytuacji:
- Umyślne spowodowanie szkody lub rażące niedbalstwo – na przykład celowe uszkodzenie auta albo pozostawienie kluczyków w stacyjce, gdy pojazd zostanie skradziony.
- Alkohol lub środki odurzające – szkoda powstała podczas prowadzenia pojazdu w takim stanie może zostać wyłączona z ochrony.
- Brak ważnych badań technicznych – szczególnie gdy niesprawność pojazdu miała związek z powstaniem szkody.
- Brak wymaganych uprawnień lub nieprawidłowe zabezpieczenie pojazdu – znaczenie może mieć także niedopełnienie warunków antykradzieżowych wskazanych w umowie.
- Naturalne zużycie i wady fabryczne – AC zwykle nie pokrywa korozji, zużycia elementów ani typowej awarii silnika.
- Nieprawidłowa naprawa, konserwacja lub modyfikacja – szkody wynikające z takich działań mogą nie być objęte ochroną.
- Użytkowanie niezgodne z przeznaczeniem – przykładem może być udział samochodu w wyścigu lub rajdzie, jeżeli polisa tego nie przewiduje.
AC może pokryć uszkodzenie silnika, jeżeli powstało ono wskutek objętego ochroną pożaru, kolizji lub wypadku. Nie działa natomiast automatycznie jako ubezpieczenie awarii mechanicznej.
Co sprawdzić w OWU przed zakupem AC?
Przed podpisaniem umowy zapytaj agenta lub sprawdź w dokumentach, jak poniższe parametry wpłyną na składkę i wypłatę:
- Franszyza redukcyjna – udział własny w szkodzie, wyrażony kwotowo albo procentowo. Przy szkodzie o wartości 10 000 zł i udziale własnym 10% odszkodowanie może wynieść 9 000 zł. Wyższa franszyza zwykle obniża składkę, ale przenosi część kosztu na Ciebie.
- Franszyza integralna – próg, poniżej którego ubezpieczyciel nie wypłaca odszkodowania. Jeżeli wynosi 500 zł, szkoda wyceniona na 400 zł może pozostać w całości po Twojej stronie.
- Amortyzacja części – obniżenie wartości części przyjmowanej do kalkulacji z powodu ich zużycia. Składka może być niższa, ale odszkodowanie nie musi pokryć kosztu nowych części.
- Rodzaj części – sprawdź, czy naprawa ma być wykonana na częściach oryginalnych, czy także na zamiennikach.
- Stała suma ubezpieczenia – przy tej opcji wartość auta ustalona przy zawarciu umowy może być podstawą wyliczenia odszkodowania przez cały okres ochrony. Bez niej wartość pojazdu może być ustalana według stanu z dnia szkody.
- Zakres terytorialny i zabezpieczenia – upewnij się, gdzie działa polisa oraz jakie warunki muszą być spełnione przy kradzieży.
- Wpływ szkody na kolejną składkę – zgłoszenie szkody może wpłynąć na historię ubezpieczenia. Przy drobnej szkodzie warto porównać przewidywaną wypłatę z kosztem naprawy i możliwą zmianą składki.
Przed podpisaniem umowy przejdź przez krótką listę kontrolną:
- Sprawdź, czy polisa obejmuje zdarzenia, których najbardziej się obawiasz, takie jak kradzież, grad, szkoda parkingowa lub zderzenie ze zwierzęciem.
- Porównaj franszyzę redukcyjną i integralną oraz policz, jaką część szkody pokryjesz samodzielnie.
- Zweryfikuj, czy obowiązuje amortyzacja części i jakie elementy zostaną użyte podczas naprawy.
- Wybierz metodę likwidacji szkody dopasowaną do auta i swoich możliwości – kosztorys, warsztat albo ASO.
- Przeczytaj wyłączenia odpowiedzialności, warunki zabezpieczenia auta i termin zgłoszenia szkody.
Czy AC jest potrzebne?
Pełne AC częściej ma uzasadnienie przy nowym, drogim albo finansowanym samochodzie, a także wtedy, gdy auto jest parkowane na ulicy lub intensywnie używane. Przy starszym pojeździe można rozważyć ograniczony wariant, na przykład ochronę od kradzieży i żywiołów. Decyzja zależy od wartości auta, sposobu jego użytkowania oraz tego, czy samodzielnie udźwigniesz koszt dużej naprawy albo zakupu kolejnego samochodu.
AC nie jest jednolitym produktem. Świadomy wybór wymaga porównania nie tylko ceny, lecz także OWU, wyłączeń, franszyzy i metody likwidacji szkody.
Artykuł nie stanowi porady finansowej ani prawnej i ma charakter wyłącznie informacyjny. Ostateczny zakres ochrony wynika z treści konkretnej umowy oraz Ogólnych Warunków Ubezpieczenia.