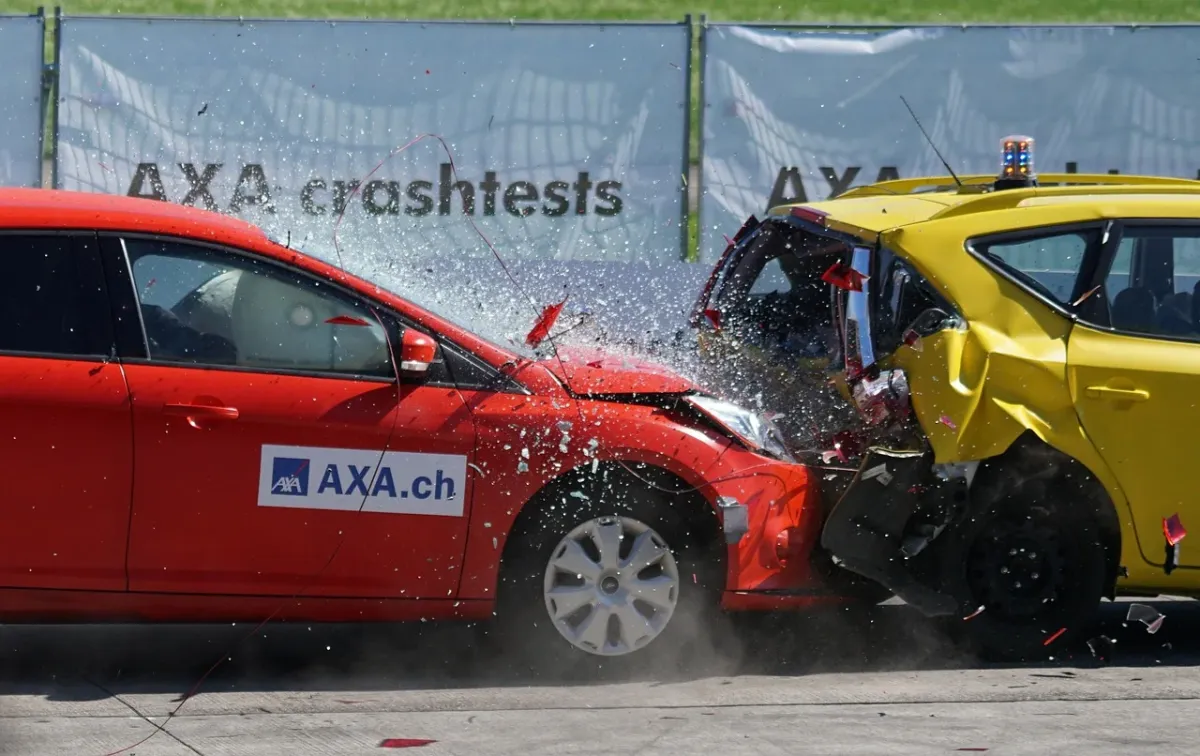
Po wypadku najpierw zadbaj o zdrowie i bezpieczeństwo, później zabezpiecz dowody, a dopiero na końcu zajmij się formalnościami. Nie podpisuj niczego w pośpiechu i nie zgadzaj się na złomowanie auta na miejscu. Dalsze decyzje zależą od tego, czy szkoda jest częściowa, czy całkowita, oraz z jakiej polisy zostanie rozliczona.
Co zrobić na miejscu zdarzenia?
Emocje utrudniają ocenę sytuacji, dlatego działaj według stałej kolejności. Włącz światła awaryjne, załóż kamizelkę odblaskową i ustaw trójkąt ostrzegawczy. Jeżeli pojazd można bezpiecznie przestawić, usuń go z jezdni po wykonaniu podstawowych zdjęć. Gdy jest unieruchomiony, zagraża innym albo doszło do wycieku płynów, pozostaw go w miejscu i odpowiednio oznakuj.
Sprawdź stan wszystkich uczestników. Ból karku, zawroty głowy czy duszność mogą pojawić się dopiero po pewnym czasie. Przy obrażeniach, niejasnej sytuacji lub podejrzeniu zagrożenia dzwoń pod 112.
Na miejscu wykonaj następujące czynności:
- Zabezpiecz miejsce – włącz światła awaryjne, ustaw trójkąt i zadbaj o własną widoczność.
- Sprawdź uczestników – oceń, czy ktoś potrzebuje pomocy medycznej.
- Udokumentuj zdarzenie – zrób zdjęcia pojazdów, uszkodzeń, drogi, znaków i śladów hamowania.
- Zbierz dane – zapisz informacje o kierowcach, pojazdach, polisach i świadkach.
- Nie podejmuj pochopnych decyzji – nie podpisuj nieczytelnego oświadczenia i nie zgadzaj się na przypadkową lawetę ani złomowanie.
Kolizja czy wypadek – kiedy wzywać policję?
Kolizja dotyczy zdarzenia, w którym nie ma osób rannych, a szkody obejmują pojazdy lub mienie. Jeżeli uczestnicy zgadzają się co do przebiegu zdarzenia, mają dokumenty i ważne OC, zwykle wystarczy wspólne oświadczenie. Wypadek wiąże się z obrażeniami i wymaga wezwania służb.
| Sytuacja |
Co zrobić? |
Dlaczego? |
| Nikt nie jest ranny, a strony zgadzają się co do winy |
Spisać oświadczenie i wymienić dane |
Policja zwykle nie jest potrzebna |
| Ktoś odniósł obrażenia lub skarży się na ból |
Wezwać 112 i zabezpieczyć miejsce |
Możliwe, że zdarzenie jest wypadkiem |
| Strony nie zgadzają się co do winy |
Wezwać Policję |
Funkcjonariusze udokumentują przebieg zdarzenia |
| Podejrzewasz alkohol, brak OC, brak uprawnień lub ucieczkę |
Wezwać Policję i nie podpisywać oświadczenia |
Sytuacja może mieć konsekwencje prawne i ubezpieczeniowe |
Policję warto wezwać także wtedy, gdy uszkodzona została infrastruktura, na przykład znak, bariera lub ogrodzenie, albo gdy nie masz pewności, czy drugi kierowca podaje prawdziwe dane.
Jak spisać oświadczenie sprawcy?
Oświadczenie powinno być zrozumiałe dla osoby, która nie widziała zdarzenia. Opisz fakty, a nie przypuszczenia. Nie wystarczy zdanie „otarliśmy się”. Trzeba wskazać, gdzie znajdowały się pojazdy, jaki manewr wykonał każdy kierowca i jakie elementy zostały uszkodzone.
Przed podpisaniem sprawdź, czy dokument zawiera:
- dane kierowców – imiona, nazwiska, adresy i numery telefonów,
- dane pojazdów – marki, modele, numery rejestracyjne oraz VIN, jeśli jest dostępny,
- dane polisy OC sprawcy – nazwę ubezpieczyciela, numer polisy i okres ochrony,
- datę, godzinę i dokładne miejsce zdarzenia,
- opis przebiegu zdarzenia oraz jednoznaczne wskazanie winy,
- opis widocznych uszkodzeń i prosty szkic sytuacyjny,
- dane świadków oraz podpisy obu uczestników.
Przeczytaj całość przed podpisaniem. Jeżeli druga strona dyktuje treść, a opis nie odpowiada temu, co się wydarzyło, popraw go albo wezwij Policję. Zdjęcia wykonuj zarówno z bliska, jak i z dalszej perspektywy. Ujmij na nich położenie samochodów, tablice rejestracyjne, znaki drogowe, nawierzchnię i wszystkie uszkodzenia. Pomocna może być funkcja mStłuczka w aplikacji mObywatel, ale jej użycie zależy od spełnienia określonych warunków, między innymi zgodności uczestników i braku rannych.
Zgłoszenie szkody – co przygotować?
Szkodę zgłoś możliwie szybko, najczęściej online lub telefonicznie. Nie naprawiaj auta przed oględzinami, chyba że trzeba wykonać czynności konieczne do bezpiecznego transportu lub dalszego użytkowania. Zachowaj zdjęcia, rachunki za holowanie i całą korespondencję z ubezpieczycielem.
Do zgłoszenia przygotuj:
- oświadczenie sprawcy albo notatkę policyjną,
- zdjęcia miejsca zdarzenia i uszkodzeń,
- dane sprawcy oraz numer jego polisy OC,
- dane własnego pojazdu z dowodu rejestracyjnego,
- numer rachunku do wypłaty odszkodowania, jeśli ubezpieczyciel go wymaga.
Jeżeli auto nie może jechać, skontaktuj się z ubezpieczycielem lub assistance przed zamówieniem lawety, o ile sytuacja na drodze pozwala na takie działanie. Masz prawo wskazać miejsce, do którego pojazd ma zostać odholowany. Nie musisz korzystać z pierwszej firmy, która pojawi się przy miejscu zdarzenia.
OC sprawcy, AC czy BLS – którą ścieżkę wybrać?
Wybór zależy przede wszystkim od tego, kto odpowiada za zdarzenie i jaki zakres ochrony obejmuje Twoja polisa. Jeżeli sprawca ma ważne OC, zgłaszasz szkodę do jego ubezpieczyciela. BLS może uprościć kontakt, ale działa tylko w ramach zasad uczestniczących ubezpieczycieli i dla określonych rodzajów szkód.
| Ścieżka |
Kiedy jej użyć? |
Na co zwrócić uwagę? |
| OC sprawcy |
Gdy inny kierowca ponosi winę za uszkodzenia |
Odszkodowanie obejmuje uzasadnione koszty naprawy i inne wykazane następstwa szkody |
| Własne AC |
Gdy sam spowodowałeś zdarzenie, sprawca jest nieznany albo zakres obejmuje taką sytuację |
Decydują zapisy OWU, udział własny i wybrany wariant polisy |
| BLS |
Gdy chcesz zgłosić szkodę własnemu ubezpieczycielowi mimo winy drugiej strony |
Usługa ma ograniczenia i nie zastępuje każdej procedury z OC sprawcy |
Ubezpieczyciel nie może narzucić Ci konkretnego warsztatu przy rozliczeniu gotówkowym. Możesz wybrać warsztat samodzielnie, w tym ASO, jeżeli jest to uzasadnione zakresem szkody i warunkami rozliczenia.
Auto zastępcze z OC sprawcy może przysługiwać, gdy samochód był potrzebny do normalnego funkcjonowania, a jego brak powoduje rzeczywiste utrudnienia. Zakres i czas refundacji zależą od okoliczności, czasu naprawy lub likwidacji szkody oraz dokumentów potwierdzających potrzebę korzystania z pojazdu.
Jeżeli sprawca prowadził po alkoholu, bez uprawnień albo umyślnie spowodował szkodę, ubezpieczyciel może wypłacić odszkodowanie poszkodowanemu, a następnie dochodzić zwrotu od sprawcy w ramach regresu.
Szkoda całkowita – co oznacza?
Szkoda całkowita jest sposobem rozliczenia, a nie technicznym stwierdzeniem, że samochód musi trafić na złom. Oznacza, że naprawa według przyjętych kosztów nie ma ekonomicznego uzasadnienia. W przypadku OC sprawcy próg odnosi się do wartości pojazdu sprzed zdarzenia. W praktyce szkoda całkowita występuje, gdy koszt naprawy przekracza tę wartość. W AC decydują zapisy OWU, które mogą określać własny próg, na przykład 70% wartości pojazdu.
Rozliczenie z OC sprawcy wygląda co do zasady tak:
odszkodowanie = wartość samochodu przed zdarzeniem – wartość pozostałości
Przykładowo, jeśli auto przed kolizją było warte 40 000 zł, a pozostałości wyceniono na 12 000 zł, podstawą wypłaty będzie 28 000 zł. Samochód i wrak nadal należą do właściciela. Ubezpieczyciel nie może po prostu zabrać pojazdu ani zdecydować za Ciebie, co masz z nim zrobić.
Sprawdź obie wartości przyjęte w kalkulacji. Jeżeli wartość auta przed szkodą nie uwzględnia wyposażenia, przebiegu i rzeczywistego stanu, poproś o wyjaśnienie. Zwróć też uwagę, czy wartość pozostałości odpowiada realnej cenie, którą można uzyskać na rynku.
Co zrobić z samochodem po szkodzie całkowitej?
Po otrzymaniu decyzji nie musisz od razu podejmować ostatecznej decyzji. Oceń stan konstrukcji, bezpieczeństwo, dostępność części, koszt robocizny i przewidywaną wartość auta po naprawie. Rozważ cztery podstawowe rozwiązania:
- Naprawa – może mieć sens, gdy uszkodzenia nie naruszyły elementów konstrukcyjnych, a koszt i jakość prac są możliwe do kontrolowania. Wadą jest ryzyko dodatkowych usterek i utrata wartości handlowej.
- Sprzedaż auta w całości – pozwala szybko zamknąć sprawę bez organizowania naprawy. Potrzebny jest uczciwy opis uszkodzeń, komplet dokumentów i informacja, czy pojazd odpala lub może być przemieszczany.
- Sprzedaż na części – bywa opłacalna przy popularnym modelu i sprawnych podzespołach, ale wymaga miejsca, czasu na ogłoszenia, demontaż i obsługę kupujących.
- Kasacja – przy bardzo poważnych uszkodzeniach, pożarze lub zalaniu auto można oddać do legalnej stacji demontażu. Otrzymasz dokument potrzebny do wyrejestrowania pojazdu, a w określonych sytuacjach możesz ubiegać się o zwrot niewykorzystanej części składki OC.
Nie zgadzaj się na kasację pod wpływem chwili ani na transport do nieznanego warsztatu. Najpierw odbierz dokumenty, poznaj wycenę pozostałości i zdecyduj, czy ważniejsza jest szybka sprzedaż, najwyższa możliwa cena czy ograniczenie formalności.
Samochód po wypadku nie zawsze oznacza koniec jego historii. Najpierw zabezpiecz ludzi i miejsce, potem zgromadź dowody oraz zgłoś szkodę. Jeżeli ubezpieczyciel orzeknie szkodę całkowitą, traktuj ją jako punkt do podjęcia decyzji, a nie automatyczny nakaz złomowania pojazdu.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani ubezpieczeniowej. Zakres odpowiedzialności ubezpieczyciela zależy od przepisów, dokumentacji zdarzenia oraz postanowień właściwej polisy i OWU.